Domain büroteilen.de kaufen?
Wir ziehen mit dem Projekt
büroteilen.de um.
Sind Sie am Kauf der Domain
büroteilen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büroteilen.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« blauTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Novus Locher-Tacker-Büroset »Evolution Twin Set fresh« schwarzLocher-Tacker-Büroset »Evolution Twin Set fresh«, Typbezeichnung der Heftklammern: No. 10, Lochabstand verstellbar: Nein, Heftungsart: geschlossene Heftung, genagelte Heftung, Heftleistung: 15 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), max. Papierformat des Lochers: bis DIN A4, Anzahl der Teile: 3, Lochanzahl: 2, Einlegetiefe des Hefters: 37 mm, Formatangaben der Locher-Anschlagschiene: A4, Q, A5, A6, 3x8, Nachfüll-Technik: Oberlademechanik, Stanzleistung des Lochers (mm): 0.8 mm, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, 1000 Heftklammern, Stanzleistung: 10 Blatt, Ordnen/Lochen/Locher Sets6,39 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
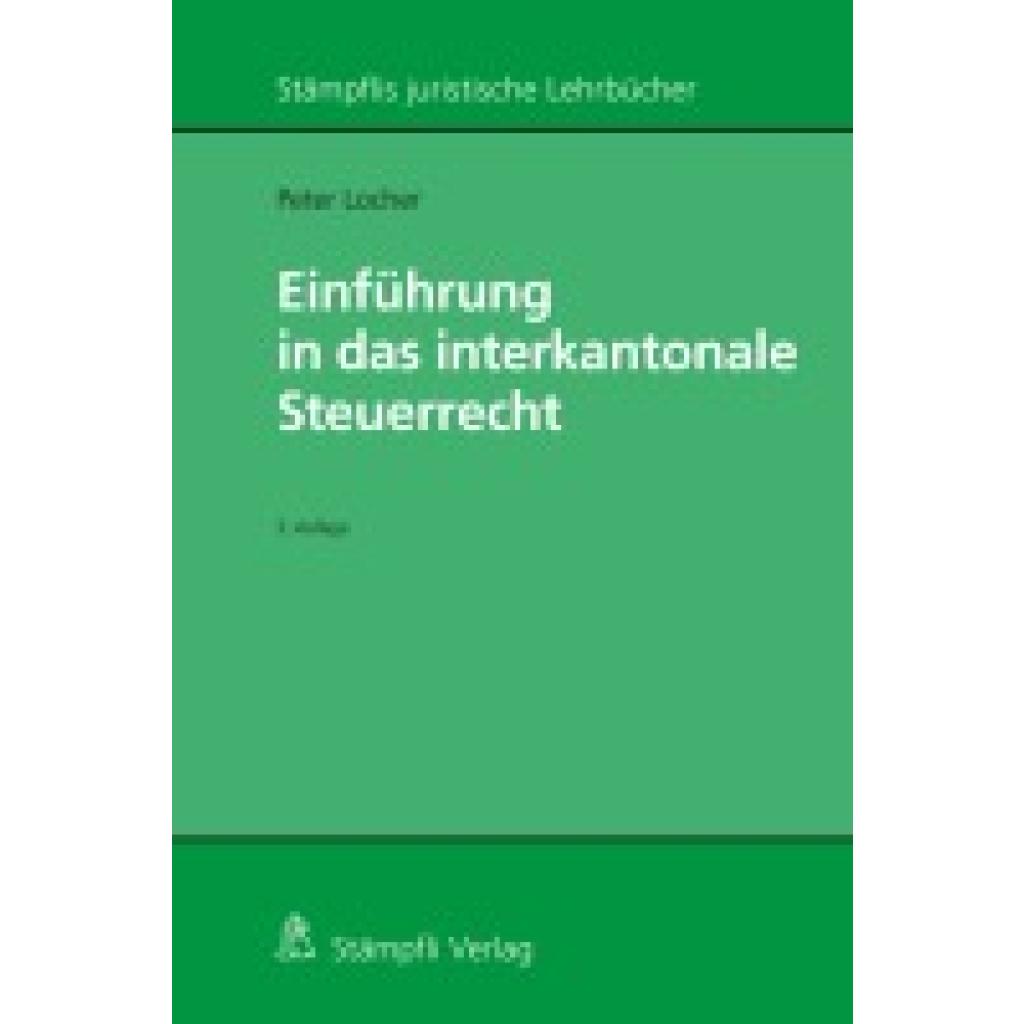
Locher, Peter: Einführung in das interkantonale SteuerrechtEinführung in das interkantonale Steuerrecht , Das Bundesgericht hat in den vergangenen acht Jahren seit dem Erscheinen der vierten Auflage erneut grundlegende Fragen beantwortet. So sind nun neu gemäss BGE 148 I 65 E. 4.1 für die Schuldenverlegung die Aktiven selbst bei der Vermögenssteuer nach einheitlichen Regeln zu bewerten. Mit dem auf den 1. Januar 2019 in Kraft getretenen Bundesgesetz vom 17. März 2017 betreffend die Besteuerung der Erträge aus Vermittlung von Grundstücken (Mäklerprovisionen) sowie dem am 1. Januar 2020 in Kraft getretenen Bundesgesetz über die Steuerreform und die AHV-Finanzierung vom 28. September 2018 (STAF) wurden u.a. Bestimmungen des Steuerharmonisierungsgesetzes geändert, die auch im interkantonalen Verhältnis relevant sind. Eine Neuauflage dieses bewährten Lehrbuchs als konzise Einführung in das interkantonale Doppelbesteuerungsrecht drängt sich damit auf. Dabei wird stets auf weiterführende Literatur und insbesondere Judikatur verwiesen, womit sich das Werk für das Studium ebenso wie als Überblick für die Praxis eignet. , Zusatzscheinwerfer > Lichter, Leuchten & Blinker , Auflage: 5. Auflage, Erscheinungsjahr: 20240417, Titel der Reihe: Stämpflis juristische Lehrbücher##, Autoren: Locher, Peter, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Keyword: Doppelbesteuerung; Kantone; Rechtsprechung; SjL; Steuerharmonisierung; Steuerrecht; Steuerreform, Fachschema: Schweiz / Geschichte, Politik, Gesellschaft, Recht~Steuergesetz~Steuerrecht - Steuergesetz~Schweiz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 17, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,124,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **

Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Novus Locher-Tacker-Büroset »B230 & B4« blauLocher-Tacker-Büroset »B230 & B4«, Typbezeichnung der Heftklammern: 24/6, 24/8, 26/6, 26/8, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 40 Blatt (80 g/m2), Lochung: 4-fach (3x 8 cm Abstand), Material: Metall, Kunststoff, max. Papierformat des Lochers: bis DIN A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, gut ablesbare Formatanzeige, Nachfüll-Technik: Springfach-Lademechanik, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets26,36 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Büroset »Ablage« (Locher-Tacker-Enklammerer) silberBüroset »Ablage« (Locher-Tacker-Enklammerer), Typbezeichnung der Heftklammern: 24/6, Lochabstand verstellbar: Nein, Heftungsart: geschlossene Heftung, Heftleistung: 20 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Tacker / Heftgerät & Locher: Metall, max. Papierformat des Lochers: A4, Anzahl der Teile: 4, Lochanzahl: 4, Einlegetiefe des Hefters: 60 mm, Formatangaben der Locher-Anschlagschiene: bis DIN A4, Nachfüll-Technik: Oberlademechanik, Stanzleistung des Lochers (mm): 2 mm, Set-Inhalt: 1x Heftgerät,1x Locher, 1x Heftklammern-Entferner, 1 Pck. Heftklammern, Stanzleistung: 20 Blatt, Ordnen/Lochen/Locher Sets10,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« blauTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Novus Locher-Tacker-Büroset »Evolution Twin Set fresh« schwarzLocher-Tacker-Büroset »Evolution Twin Set fresh«, Typbezeichnung der Heftklammern: No. 10, Lochabstand verstellbar: Nein, Heftungsart: geschlossene Heftung, genagelte Heftung, Heftleistung: 15 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), max. Papierformat des Lochers: bis DIN A4, Anzahl der Teile: 3, Lochanzahl: 2, Einlegetiefe des Hefters: 37 mm, Formatangaben der Locher-Anschlagschiene: A4, Q, A5, A6, 3x8, Nachfüll-Technik: Oberlademechanik, Stanzleistung des Lochers (mm): 0.8 mm, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, 1000 Heftklammern, Stanzleistung: 10 Blatt, Ordnen/Lochen/Locher Sets6,39 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Locher, Peter: Einführung in das interkantonale SteuerrechtEinführung in das interkantonale Steuerrecht , Das Bundesgericht hat in den vergangenen acht Jahren seit dem Erscheinen der vierten Auflage erneut grundlegende Fragen beantwortet. So sind nun neu gemäss BGE 148 I 65 E. 4.1 für die Schuldenverlegung die Aktiven selbst bei der Vermögenssteuer nach einheitlichen Regeln zu bewerten. Mit dem auf den 1. Januar 2019 in Kraft getretenen Bundesgesetz vom 17. März 2017 betreffend die Besteuerung der Erträge aus Vermittlung von Grundstücken (Mäklerprovisionen) sowie dem am 1. Januar 2020 in Kraft getretenen Bundesgesetz über die Steuerreform und die AHV-Finanzierung vom 28. September 2018 (STAF) wurden u.a. Bestimmungen des Steuerharmonisierungsgesetzes geändert, die auch im interkantonalen Verhältnis relevant sind. Eine Neuauflage dieses bewährten Lehrbuchs als konzise Einführung in das interkantonale Doppelbesteuerungsrecht drängt sich damit auf. Dabei wird stets auf weiterführende Literatur und insbesondere Judikatur verwiesen, womit sich das Werk für das Studium ebenso wie als Überblick für die Praxis eignet. , Zusatzscheinwerfer > Lichter, Leuchten & Blinker , Auflage: 5. Auflage, Erscheinungsjahr: 20240417, Titel der Reihe: Stämpflis juristische Lehrbücher##, Autoren: Locher, Peter, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Keyword: Doppelbesteuerung; Kantone; Rechtsprechung; SjL; Steuerharmonisierung; Steuerrecht; Steuerreform, Fachschema: Schweiz / Geschichte, Politik, Gesellschaft, Recht~Steuergesetz~Steuerrecht - Steuergesetz~Schweiz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 152, Höhe: 17, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,124,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Novus Locher-Tacker-Büroset »B230 & B4« schwarzLocher-Tacker-Büroset »B230 & B4«, Typbezeichnung der Heftklammern: 24/6, 24/8, 26/6, 26/8, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 40 Blatt (80 g/m2), Lochung: 4-fach (3x 8 cm Abstand), Material: Metall, Kunststoff, max. Papierformat des Lochers: bis DIN A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, gut ablesbare Formatanzeige, Nachfüll-Technik: Springfach-Lademechanik, Set-Inhalt: 1x Bürolocher, 1x Büroheftgerät, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets26,36 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker-Locher-Büroset »5502 & 5008 NeXXt WOW« gelbTacker-Locher-Büroset »5502 & 5008 NeXXt WOW«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Heftleistung: 30 Blatt (80 g/m2), Lochung: 2-fach (8 cm Abstand), Material: Metall, Kunststoff, Nachfüll-Technik: Oberlademechanik, Set-Inhalt: 1x Locher, 1x Tacker / Heftgerät, 200 Heftklammern, Stanzleistung: 30 Blatt, Ordnen/Lochen/Locher Sets38,07 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.